Qu’est-ce que le Pay As You Drive (PAYD) ?
Le Pay As You Drive (PAYD) calcule la prime d’assurance selon le kilométrage réel. Définition, fonctionnement et intérêt pour les gestionnaires de flotte.
23 octobre 2026
•5 minutes de lecture
Définition
Le terme Pay As You Drive se traduit littéralement par "payez selon votre conduite". Il désigne une formule d'assurance dont le principe est simple : le montant de la prime varie selon l'utilisation réelle du véhicule, et non selon un forfait fixe annuel.
Apparu dans les années 2000 aux États-Unis avant de se diffuser en Europe, ce modèle a transformé la segmentation tarifaire dans le secteur des assurances automobiles.
Aujourd'hui, les différentes formules d'assurance auto au kilomètre se déclinent en trois grandes approches, selon le niveau de données collectées :
- Le PAYD (Pay As You Drive) : la prime est indexée sur le kilométrage parcouru. C'est le modèle le plus simple et le plus répandu.
- Le PHYD (Pay How You Drive) : la tarification intègre le comportement de conduite, comme les freinages brusques ou les excès de vitesse.
- Le MHYD (Manage How You Drive) : au-delà de la tarification, ce modèle permet une gestion active de la conduite, notamment dans le cadre d'un contrat d'assurance auto professionnel.
Selon les données du Service des Données et Études Statistiques (SDES) du Ministère de la Transition écologique publiée en septembre 2024, le kilométrage annuel moyen effectué par les voitures particulières en France s'établissait à 11 700 km en 2023, en baisse de 2,1 % par rapport à l'année précédente au profit des transports en commun, et inférieur de 6,8 % au niveau observé avant la crise sanitaire. Cette tendance baissière de l'usage du véhicule particulier renforce la pertinence du modèle PAYD où moins on roule, moins on devrait payer.
Le Pay As You Drive (PAYD), aussi appelé assurance au kilomètre ou l'Usage-Based Insurance (UBI), est un modèle d'assurance auto dont la prime est calculée en fonction du kilométrage parcouru réellement par le véhicule. Contrairement à une assurance traditionnelle, le Pay As You Drive adapte le coût du contrat à l'usage effectif : moins les conducteurs roulent, moins ils paient. Ce principe s'applique aussi bien aux particuliers qu'aux gestionnaires de flottes professionnelles, à condition de disposer d'un dispositif fiable de suivi de l'utilisation du véhicule.
PAYD et assurance : particuliers et entreprises
Comment fonctionne le PAYD pour un particulier ?
En France, le PAYD pour les particuliers repose le plus souvent sur la déclaration d'un kilométrage annuel lors de la souscription, sans nécessité d'installer un boîtier embarqué. Le conducteur choisit un forfait kilométrique, par exemple 5 000, 8 000 ou 10 000 km par an, puis transmet un relevé de compteur en fin d'année pour régularisation.
Ce modèle s'adresse principalement aux petits rouleurs (retraités, propriétaires d'un véhicule secondaire, télétravailleurs ou citadins à usage occasionnel). Selon le NORRM (Nouvel Observatoire des Risques Routiers et de la Mobilité), ils représentent 23% des conducteurs français.
- Avantages : économies sur la prime d’assurance, tarification juste, mêmes garanties qu'un contrat classique, bonus-malus inchangé.
- Limites : repose sur la bonne foi du conducteur, sanction possible en cas de dépassement non déclaré, pas adapté aux grands rouleurs.
La collecte de données, même limitée, reste encadrée par la CNIL.
Comment fonctionne le PAYD pour les entreprises ?
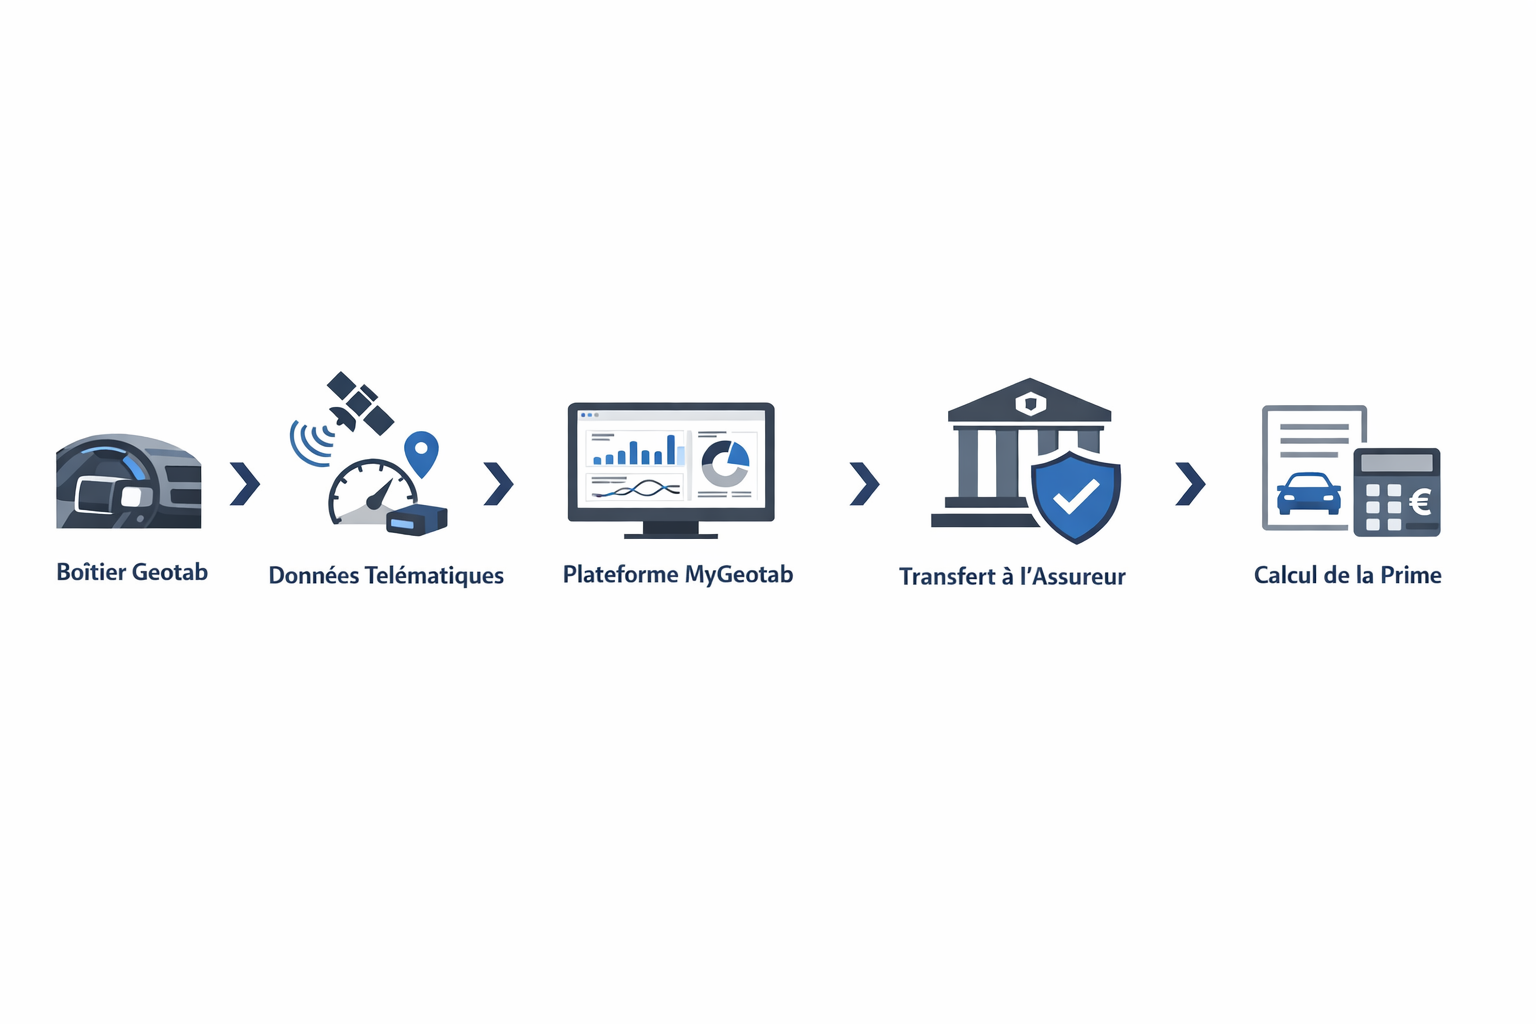
Pour les flottes, le PAYD repose sur un boîtier télématique installé dans le véhicule, connecté en temps réel à une plateforme de gestion. C'est le principe de l'assurance auto connectée : le kilométrage est transmis automatiquement par véhicule et par conducteur, sans déclaration manuelle.
Contrairement à un contrat flotte classique (prime forfaitaire par véhicule), la tarification des contrats d’assurance de type PAYD est indexée sur le kilométrage réellement parcouru. Le gestionnaire dispose ainsi de données certifiées pour négocier son contrat sur la base de chiffres réels plutôt que d'estimations.
- Avantages : aucune déclaration manuelle, granularité par véhicule et par conducteur, levier de négociation concret face aux assureurs.
- Limites : installation du boîtier obligatoire, conformité RGPD indispensable.
PAYD pour les professionnels : un levier de gestion de flotte
Pourquoi le PAYD intéresse-t-il les gestionnaires de flotte ?
Avec le PAYD, la cotisation d'assurance n'est plus un coût fixe mais une variable pilotable. Ce modèle permet de faire des économies directement proportionnelles à l'usage réel de chaque véhicule assuré, et réduit mécaniquement l'exposition au risque en rendant les conducteurs plus attentifs à leur kilométrage.
Quels types de flottes sont concernés ?
Le PAYD s'applique à tout type de flotte dont l'utilisation du véhicule est variable ou sous-optimale :
- Flottes de livraison et messagerie ;
- Flottes de poids-lourds ;
- Services itinérants (techniciens, commerciaux) ;
- Location courte durée ;
- Flottes mixtes thermique/électrique
Les assureurs adaptent leurs contrats à ces profils, dès lors que les trajets et le kilométrage réel sont mesurables et certifiés.
PAYD et réduction des coûts de flotte
Comment le PAYD permet-il de baisser les coûts d'assurance ?
Avec une assurance flotte classique, le montant de la prime est calculé sur un forfait annuel par véhicule, indépendamment de l'usage réel. Un véhicule immobilisé plusieurs semaines coûte autant qu'un véhicule roulant à plein régime. Le PAYD corrige cette anomalie. L'insurance premium est directement indexée sur le kilométrage effectif.
Pour une flotte sous-utilisée, les économies sont concrètes. Avec un contrat PAYD, payer moins est une conséquence directe de rouler moins. Avant de souscrire, il est recommandé de demander un devis assurance sur la base des données kilométriques réelles du parc pour mesurer l'écart avec le contrat actuel.
À noter : le PAYD est compatible avec une couverture assurance tous risques, sans réduction des garanties.
Comment les données Geotab permettent-elles de négocier son contrat d'assurance flotte ?
Pour négocier un contrat PAYD avec les assureurs, les données télématiques constituent un relevé d'information objectif et certifié. C'est précisément ce que permet la télématique embarquée via le boîtier électronique Geotab.
Concrètement, MyGeotab permet de :
- Suivre le nombre de kilomètres parcourus par véhicule et par conducteur en temps réel
- Identifier la distance parcourue par trajet, par zone géographique ou par période
- Détecter les véhicules sous-utilisés grâce aux rapports de temps d'immobilisation
- Générer des rapports personnalisés exportables, directement utilisables dans une négociation avec les assureurs
Ces éléments permettent de négocier des contrats d'assurance sur des bases factuelles plutôt qu'estimatives, et d'obtenir un tarif préférentiel auprès des assureurs.
PAYD et coût total de possession (TCO)
Le TCO (Total Cost of Ownership) regroupe l'ensemble des coûts liés à la possession d'un véhicule : assurance, carburant, entretien, dépréciation. Le PAYD agit directement sur plusieurs de ces postes dès lors que le kilométrage réel diminue.
- Maintenance prédictive : moins de kilomètres parcourus, c'est moins d'usure et des intervalles d'entretien allongés
- Optimisation des itinéraires : réduire les distances, c'est aussi réduire l'exposition aux risques et donc les franchises en cas de sinistre
- Garanties complémentaires et garantie assistance : à réévaluer en fonction du profil kilométrique réel de la flotte, pour éviter de sur-assurer des véhicules peu utilisés
- Résiliation et renégociation : les données Geotab permettent de justifier une demande de drive insurance adaptée à l'usage réel, à chaque échéance
PAYD et conformité RGPD
Quelles données personnelles sont collectées dans un dispositif PAYD ?
Dans le cadre d'un contrat PAYD professionnel, le boîtier collecte trois types de données : géolocalisation, kilométrage et horaires de conduite. Dès lors que le conducteur est un salarié, ces données sont soumises au RGPD, ce qui implique pour l'entreprise :
- Informer les conducteurs de la nature et de la finalité des données collectées
- Obtenir leur consentement ou justifier d'un intérêt légitime
- Limiter la collecte aux données strictement nécessaires au contrat
La CNIL encadre strictement la géolocalisation des salariés. Elle est autorisée à des fins de gestion de flotte, mais ne peut pas servir à surveiller les conducteurs en dehors du temps de travail. La souscription d'un contrat PAYD ne dispense pas l'employeur de ces obligations.
Comment Geotab garantit-il la conformité des données collectées ?
Geotab applique une approche privacy by design : la protection du conducteur est intégrée dès la conception de la plateforme. MyGeotab permet de paramétrer des plages de confidentialité. Le suivi est automatiquement désactivé hors temps de travail ce qui rassure les assurés comme les gestionnaires. Pour les entreprises souhaitant souscrire une assurance Pay As You Drive conforme, cela correspond aux exigences d’une assurance-auto connectée.
PAYD vs PHYD vs MHYD : tableau comparatif
Le PAYD est le modèle le plus simple des assurances auto connectées. Deux autres approches existent, avec des niveaux de données collectées et des usages différents. Avant d'utiliser un comparateur d'assurance ou de comparer les offres d'assurance disponibles, il est utile de comprendre leurs différences pour choisir la formule adaptée à sa flotte, qu'il s'agisse d'une assurance au tiers ou d'une formule tous risques.
| Modèle | Signification | Données clés | Usage principal |
|---|---|---|---|
| PAYD | Pay As You Drive | Kilométrage | Petits rouleurs, flottes à usage variable ou saisonnier |
| PHYD | Pay How You Drive | Comportement de conduite | Flottes cherchant à réduire leur sinistralité |
| MHYD | Manage How You Drive | Comportement + gestion | Flottes souhaitant piloter activement la performance de leurs conducteurs, notamment avec un score de conduite |
Le PAYD reste le modèle d'entrée, car il est simple, lisible et adapté aux flottes dont l'usage est variable. Le PHYD et le MHYD vont plus loin en intégrant des données comportementales, mais nécessitent une infrastructure télématique plus avancée et un accompagnement spécifique des conducteurs.
Conclusion
Le PAYD est une réponse concrète à une réalité simple : pourquoi payer le même prix pour assurer son véhicule, qu'il roule 5 000 ou 20 000 km par an ? Que l'on cherche une assurance moins chère en tant que particulier ou à optimiser les coûts d'une flotte professionnelle, le principe reste d’adapter le coût à l'usage réel.
Du contrat formule au tiers au contrat avec garantie responsabilité civile étendue, le PAYD est compatible avec tous les niveaux de couverture. C'est souvent la meilleure assurance auto pour les profils qui roulent peu.
Pour les gestionnaires de flotte, la télématique Geotab constitue le socle technique qui rend ce modèle opérationnel.
Questions fréquentes
Ce sont deux termes pour le même concept. Le PAYD est simplement le nom anglophone de l'assurance au kilomètre. Les deux désignent un contrat dont la prime varie selon le kilométrage réellement parcouru, par opposition à un forfait annuel fixe.
Oui, à condition de disposer d'un outil télématique centralisant les données kilométriques par véhicule et par conducteur. Plus la flotte est grande, plus le potentiel d'économies est important, notamment sur les véhicules sous-utilisés. Les garanties restent identiques à celles d'un contrat classique. C'est uniquement le mode de calcul de la prime qui change.
Oui. Le dispositif GO de Geotab remonte en temps réel les données de kilométrage par véhicule et par conducteur, exploitables directement dans le cadre d'une négociation avec l'assureur. De plus, les rapports MyGeotab sont exportables et certifiés.
Non. C'est une option contractuelle proposée par certains assureurs, dont l'adoption reste volontaire. Les entreprises qui font face à une surprime ou dont les contrats ont été résiliés suite à des sinistres peuvent y trouver un levier de renégociation intéressant. C'est aussi une piste à explorer lors de chaque échéance annuelle.
Trois étapes : équiper les véhicules d'un boîtier télématique certifié, définir les KPI kilométriques avec l'assureur, et s'assurer de la conformité RGPD du dispositif. Faire appel à un courtier spécialisé flottes peut faciliter le choix du bon contrat et la négociation avec les assureurs. Une simulation sur la base des données kilométriques réelles du parc permet d'estimer les économies potentielles avant de s'engager.
Autres articles
Qu’est-ce qu’une API ? Définition et usages en flotte automobile
23 octobre 2026
5 minutes de lecture
Qu’est-ce que la prise de force (PTO) ?
23 octobre 2026
4 minutes de lecture
Qu’est-ce que la connectivité automobile ?
16 octobre 2026
3 minutes de lecture